Metody inwentaryzacji w handlu służą do porównania rzeczywistego stanu towarów z ewidencją. Najczęściej stosuje się spis pełny, inwentaryzację rotacyjną oraz próbkową. Pierwsza daje szeroki obraz zapasów, druga ogranicza przestoje, a trzecia pozwala kontrolować duży asortyment przy mniejszym nakładzie pracy.
Inwentaryzacja jako kontrola zapasów
Inwentaryzacja nie jest wyłącznie formalnością na koniec roku. Pozwala wykryć niedobory wynikające z kradzieży, pomyłek przy przyjęciu lub wydaniu towaru, uszkodzeń i nieujawnionych zwrotów. Nadwyżki również wymagają wyjaśnienia, ponieważ mogą wskazywać na opóźnione dokumenty albo błędną identyfikację produktu.
Rzetelny spis pomaga planować zakupy, ograniczać zamrażanie gotówki w nadmiernych zapasach i zmniejszać ryzyko oversellingu, czyli sprzedaży produktu, którego faktycznie nie ma w magazynie. Trzeba przy tym rozdzielić dwa cele. Inwentaryzacja wynikająca z przepisów musi spełniać wymagania formalne, natomiast liczenie rotacyjne lub próbkowe jest narzędziem bieżącego zarządzania.
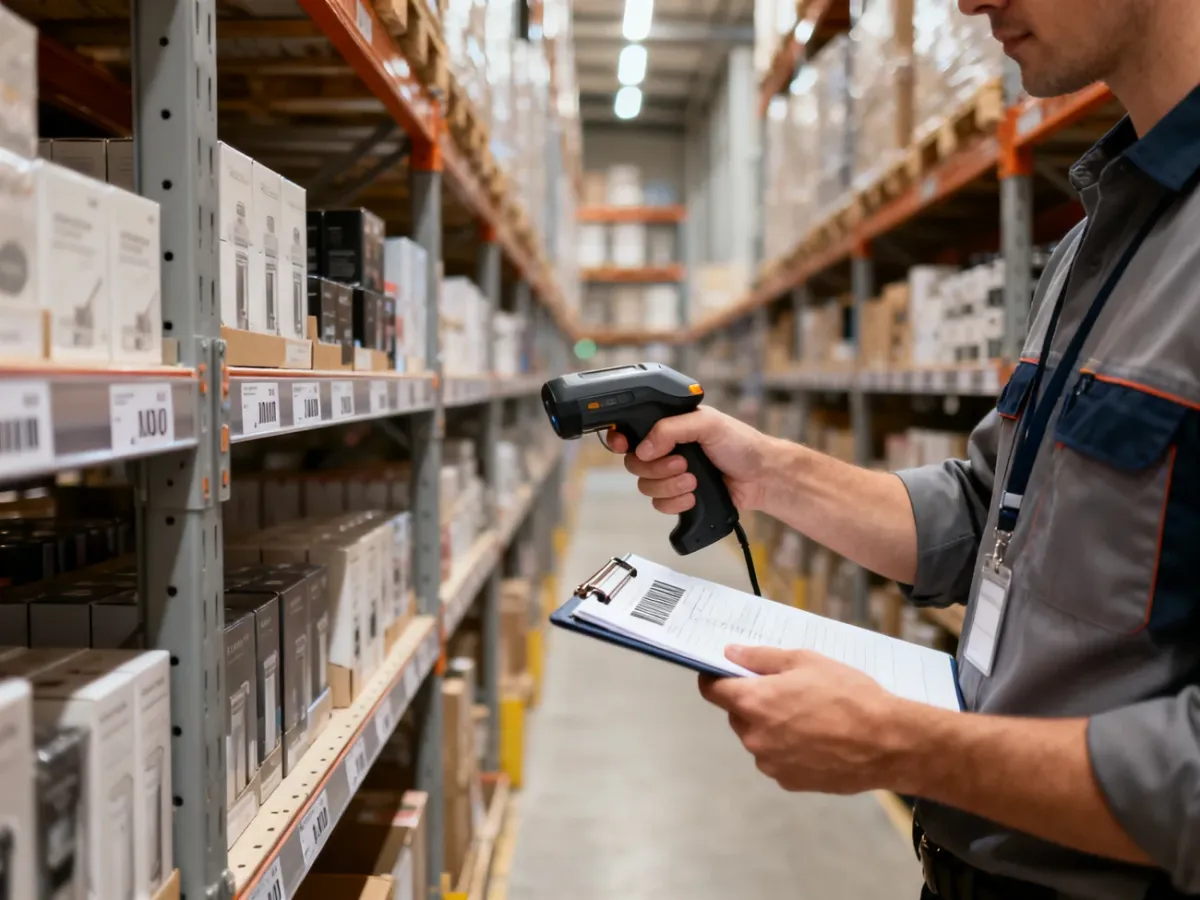
Jakie są główne metody inwentaryzacji?
W praktyce handlowej wyróżnia się trzy metody kontroli zapasów. Ich wybór zależy od liczby SKU, wartości towaru, tempa rotacji, dostępnego personelu i tego, czy firma może czasowo ograniczyć sprzedaż.
| Metoda | Częstotliwość | Wpływ na sprzedaż | Dokładność | Zastosowanie |
|---|---|---|---|---|
| Pełna | Zwykle raz w roku lub w sytuacji wymagającej całościowego spisu | Może wymagać wstrzymania lub ograniczenia operacji | Wysoka, jeśli spis jest dobrze przygotowany | Małe sklepy, remanent roczny, zamknięcie okresu |
| Rotacyjna, czyli cykliczna | Według harmonogramu, na przykład co tydzień, miesiąc lub kwartał | Niewielki wpływ, ponieważ liczy się wybrane partie | Wysoka dla kontrolowanych grup | Magazyny i sklepy z ciągłą sprzedażą |
| Próbkowa | Według planu kontroli i przyjętej próby | Zwykle nie wymaga przestoju | Oparta na reprezentatywnej próbie, więc niższa niż przy spisie pełnym | Duża liczba SKU o podobnym profilu ryzyka |
Inwentaryzacja pełna
Polega na jednorazowym przeliczeniu całego asortymentu w sklepie, magazynie lub wydzielonej jednostce. Daje najpełniejszy obraz stanu zapasów i ułatwia rozliczenie wszystkich różnic. Jej kosztem jest czasochłonność. Przy dużym magazynie trzeba zamrozić przyjęcia, wydania, przesunięcia i zwroty albo bardzo precyzyjnie oddzielić operacje wykonane przed spisem od tych, które nastąpiły później.
Dla małego sklepu z ograniczoną liczbą pozycji pełny spis może być najprostszym rozwiązaniem. Duży sklep internetowy zwykle traktuje go jako obowiązkowy punkt kontrolny, ale uzupełnia go liczeniem cyklicznym w ciągu roku.
Inwentaryzacja rotacyjna
W tej metodzie asortyment dzieli się na grupy i sprawdza je w różnych terminach. Pomocna jest klasyfikacja ABC. Produkty z grupy A, czyli drogie, szybko rotujące lub szczególnie narażone na braki, liczy się częściej. Towary z grupy B sprawdza się rzadziej, a grupa C może być objęta kontrolą okresową.
Harmonogram trzeba dopasować do działalności, a nie kopiować bez zmian. W sklepie z elektroniką częściej kontroluje się produkty o wysokiej wartości, natomiast w sklepie odzieżowym znaczenie może mieć także sezonowość i duża liczba wariantów rozmiaru oraz koloru. Rotacja pozwala zachować ciągłość sprzedaży, ponieważ pracownicy nie muszą zamykać całego magazynu.
Inwentaryzacja próbkowa
W spisie próbkowym nie liczy się wszystkich towarów. Kontroli podlega reprezentatywna grupa, a wynik służy do oceny jakości ewidencji i wykrycia obszarów wymagających pełnego przeliczenia. Metoda może sprawdzić się w sieciach lub magazynach z tysiącami SKU, szczególnie gdy produkty mają podobną wartość i podobne ryzyko błędu.
Nie zastępuje ona automatycznie pełnego spisu wymaganego w konkretnej sytuacji prawnej. Jest przede wszystkim narzędziem operacyjnym. Jeśli próba ujawni dużą liczbę rozbieżności, trzeba rozszerzyć zakres kontroli.
Jak przeprowadzić inwentaryzację krok po kroku?
Bez względu na wybraną metodę należy ustalić, jakie towary są objęte spisem, kto odpowiada za liczenie oraz w jaki sposób zostaną rozliczone różnice. Typowy przebieg obejmuje następujące etapy:
- Zarządzenie spisu – określ zakres, datę, miejsca, metodę i zasady postępowania z towarem przyjmowanym lub wydawanym w czasie inwentaryzacji.
- Powołanie komisji – wyznacz koordynatora, osoby liczące i osoby odpowiedzialne za kontrolę wyników. Przy większej skali warto rozdzielić liczenie od zatwierdzania różnic.
- Przygotowanie magazynu – uporządkuj lokalizacje, oznacz regały, rozdziel towary pełnowartościowe, uszkodzone, reklamacyjne i przeznaczone do zwrotu.
- Przeprowadzenie spisu – licz strefami, skanuj kody EAN lub RFID, a przy liczeniu ręcznym zapisuj wyniki na ponumerowanych arkuszach. Każdą policzoną lokalizację oznacz, aby nie powtórzyć wyniku.
- Weryfikacja różnic – porównaj stan faktyczny ze stanem w systemie. Niedobory i nadwyżki sprawdź ponownie, zwłaszcza gdy wynik odbiega od typowego poziomu.
- Dokumentacja i korekta – sporządź protokół, opisz przyczyny różnic, zatwierdź wynik i wprowadź korekty do ewidencji magazynowej oraz księgowej.
Przed rozpoczęciem liczenia trzeba ustalić sposób obsługi towaru w drodze, przesyłek przygotowanych do wysyłki i zwrotów, które fizycznie wróciły, ale nie zostały jeszcze przyjęte na magazyn. Brak takich zasad często powoduje podwójne ujęcie albo pominięcie towaru.
Sklep stacjonarny a e-commerce – co się zmienia?
W sklepie stacjonarnym głównym problemem jest fizyczne rozproszenie towaru. Produkty mogą znajdować się na sali sprzedaży, zapleczu, w witrynie albo w strefie odłożonych rezerwacji. Spis najlepiej wykonywać po zamknięciu lub przed otwarciem, a towary z różnych lokalizacji liczyć osobno.
E-commerce wymaga dodatkowej kontroli przepływu danych. Stan produktu zmienia się przy sprzedaży, rezerwacji, kompletacji, wysyłce, anulowaniu zamówienia i zwrocie. Jeżeli platforma sprzedażowa, magazyn i system księgowy nie przekazują sobie informacji na bieżąco, powstaje ryzyko sprzedaży tego samego egzemplarza w kilku kanałach.
W sklepie internetowym szczególnie dobrze sprawdza się inwentaryzacja rotacyjna. Najczęściej kontroluje się często sprzedawane i droższe SKU, a także towary o dużej liczbie zwrotów. W modelu omnichannel trzeba dodatkowo synchronizować stany sklepu stacjonarnego, magazynu centralnego, strony internetowej i marketplace’ów. Zwrot przyjęty w salonie powinien trafić do właściwego statusu, na przykład „do kontroli jakości”, zanim produkt zostanie ponownie udostępniony klientom.
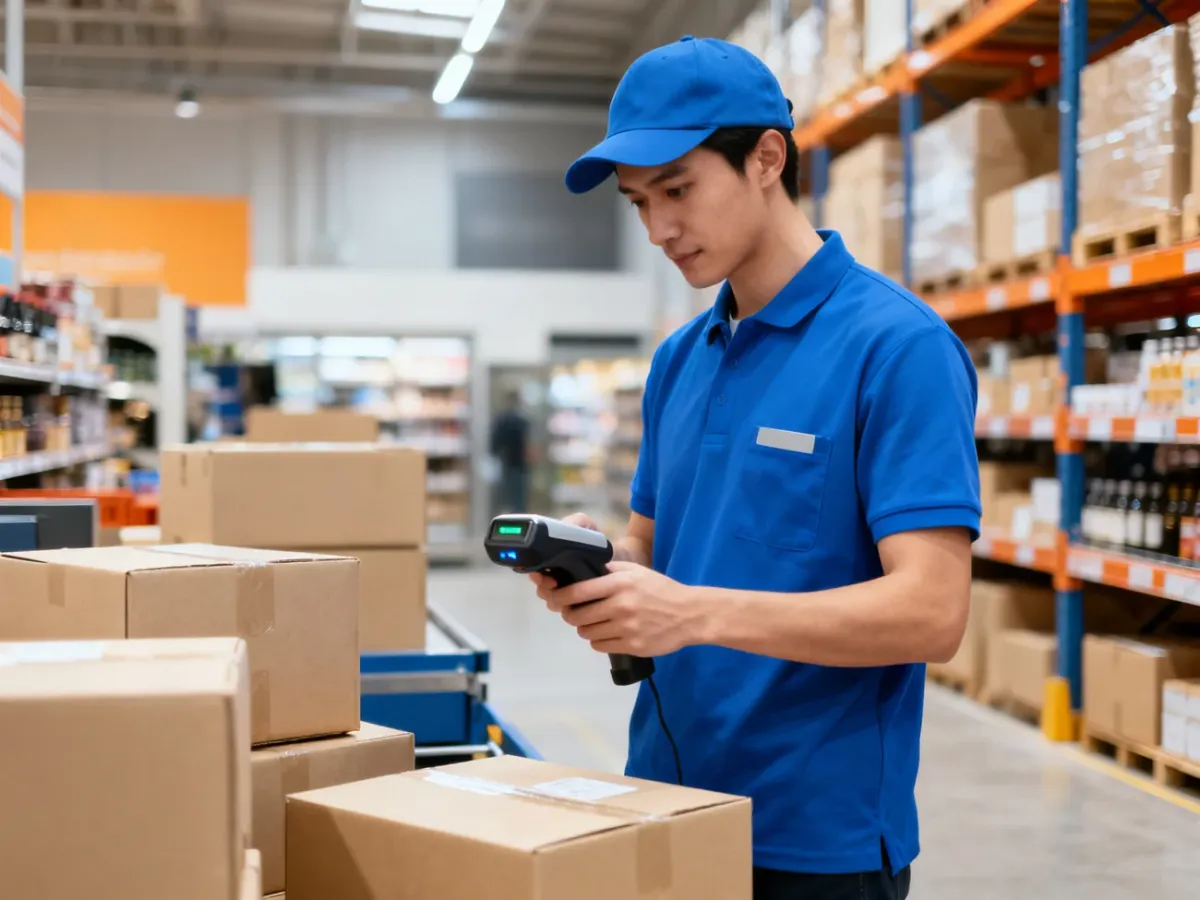
Jak technologie wspierają inwentaryzację?
Technologia nie zastępuje organizacji spisu, ale ogranicza ręczne przepisywanie danych i ułatwia kontrolę przepływu towarów. Najczęściej wykorzystywane rozwiązania to:
- Kody kreskowe i EAN – pozwalają szybko zidentyfikować konkretny produkt lub jego wariant, na przykład rozmiar i kolor.
- RFID – umożliwia odczyt wielu oznaczonych produktów bez skanowania każdego kodu z osobna, jeśli infrastruktura i sposób oznaczenia są do tego przygotowane.
- WMS – łączy lokalizacje, stany, rezerwacje i dokumenty magazynowe, a także pokazuje różnice po zakończeniu liczenia.
- Integracje z ERP i platformą sprzedażową – synchronizują informacje o zamówieniach, zwrotach i dostępności między kanałami.
- Urządzenia mobilne – kolektory danych lub telefony z aplikacją magazynową pozwalają wprowadzać wynik bez późniejszego przepisywania arkuszy.
Wymogi prawne dotyczące inwentaryzacji
Ustawa o rachunkowości określa metody i terminy inwentaryzacji składników majątku. Art. 26 wskazuje między innymi na spis z natury, uzyskanie potwierdzenia sald oraz weryfikację danych księgowych z dokumentami. Nie każdy składnik majątku można więc sprawdzić tą samą metodą.
W przypadku towarów handlowych spis z natury przeprowadza się co do zasady na dzień kończący rok obrotowy, z uwzględnieniem warunków określonych w ustawie. Dla niektórych zapasów znajdujących się na strzeżonych składowiskach przepisy przewidują możliwość rzadszego spisu, a wybrane środki trwałe mogą być inwentaryzowane w dłuższych odstępach. Konkretne terminy zależą od rodzaju składnika i sposobu prowadzenia ewidencji, dlatego przy nietypowej sytuacji należy sprawdzić aktualne brzmienie przepisów.
Za wykonanie obowiązków rachunkowych, w tym za inwentaryzację w formie spisu z natury, odpowiada kierownik jednostki. Powierzenie czynności pracownikom lub zewnętrznemu wykonawcy nie znosi tej odpowiedzialności. Dokumenty spisowe, protokoły i dowody korekt trzeba przechowywać przez okres wymagany przepisami. Przedsiębiorcy prowadzący KPiR powinni dodatkowo uwzględnić zasady spisu z natury wynikające z rozporządzenia dotyczącego prowadzenia księgi.
Lista kontrolna przed rozpoczęciem spisu
Przed wejściem zespołu do sklepu lub magazynu sprawdź, czy przygotowano podstawowe elementy organizacyjne:
- Zarządzenie z zakresem, datą i osobami odpowiedzialnymi.
- Harmonogram liczenia oraz podział na strefy i zespoły.
- Sprawne skanery, telefony, kolektory danych, baterie i arkusze awaryjne.
- Uprawnienia użytkowników do modułu inwentaryzacyjnego w WMS lub ERP.
- Oznaczone lokalizacje oraz czytelne kody produktów.
- Oddzielona strefa na towary uszkodzone, reklamacyjne i zwroty.
- Zasady obsługi dostaw, wydań, rezerwacji i przesyłek w toku spisu.
- Wzór protokołu różnic oraz osoba uprawniona do zatwierdzenia korekt.
Najlepsza metoda zależy od modelu działalności. Mały sklep z niewielką liczbą SKU zwykle poradzi sobie ze spisem pełnym. Magazyn o ciągłej sprzedaży zyska na inwentaryzacji rotacyjnej, a bardzo duża sieć może uzupełniać ją kontrolą próbkową. Niezależnie od wyboru roczny obowiązek trzeba rozliczyć zgodnie z Ustawą o rachunkowości, a dane operacyjne warto wspierać kodami kreskowymi, RFID i systemem WMS.
Treść dotycząca obowiązków prawnych ma charakter informacyjny. Przed zastosowaniem konkretnego rozwiązania należy sprawdzić aktualne przepisy i, w razie potrzeby, skonsultować sposób inwentaryzacji z księgowym lub doradcą podatkowym.