Remanent w sklepie przeprowadza się przez przygotowanie zespołu i dokumentów, fizyczne policzenie towarów, weryfikację wyników, podpisanie arkuszy oraz wycenę zapasów. Spis z natury wpływa na rozliczenie podatku dochodowego, dlatego musi być rzetelny, trwały i udokumentowany.
Dlaczego remanent jest ważny?
Remanent, czyli spis z natury, polega na ustaleniu faktycznej ilości towarów znajdujących się w sklepie, magazynie oraz w innych miejscach, w których pozostają własnością przedsiębiorcy. Wynik porównuje się z dokumentacją, taką jak faktury zakupu, dokumenty magazynowe, raporty kasowe czy umowy.
Obowiązek sporządzenia spisu wynika z przepisów dotyczących prowadzenia KPiR. Rzetelny remanent pozwala prawidłowo ustalić dochód i podatek dochodowy, a także wykryć braki, nadwyżki, uszkodzenia oraz towary zalegające na półkach. Nie jest więc wyłącznie formalnością księgową, lecz także kontrolą stanu sklepu.
Jak przygotować sklep do remanentu?
Najwięcej pomyłek powstaje wtedy, gdy liczenie zaczyna się bez uporządkowania towaru i podziału obowiązków. Przed rozpoczęciem spisu przygotuj następującą listę kontrolną:
- Wyznacz koordynatora – jedna osoba powinna odpowiadać za organizację, wydawanie arkuszy i rozwiązywanie wątpliwości.
- Zbierz zespół – spis powinny przeprowadzać co najmniej dwie osoby, które po zakończeniu podpiszą dokumentację.
- Przygotuj arkusze spisowe – ponumeruj strony i ustal sposób zapisu ilości, jednostek oraz cen.
- Uporządkuj półki i magazyn – połącz towary tego samego rodzaju, oznacz strefy i usuń puste opakowania.
- Wydziel towary uszkodzone i obce – oznacz je osobno, aby nie zostały pomylone z pełnowartościowym asortymentem.
- Ustal moment graniczny sprzedaży – zapisz, do której godziny ujmowane są dostawy, zwroty i sprzedaż.
Nie zawsze trzeba całkowicie zamykać sklep. W małej placówce można liczyć kolejne strefy poza godzinami największego ruchu, a w większej – czasowo wyłączyć z obrotu tylko liczoną część magazynu. Sprzedaż, dostawy i przesunięcia trzeba jednak kontrolować, aby nie zmieniły stanu w trakcie spisu.
Jak przeprowadzić spis krok po kroku?
- Ustal zakres spisu – obejmij towary handlowe, materiały podstawowe i pomocnicze, wyroby gotowe, półfabrykaty, braki oraz odpady, jeśli występują w działalności.
- Podziel sklep na strefy – licz kolejno regał po regale, półkę po półce albo według wyznaczonych sektorów. Nie przeskakuj między miejscami, ponieważ utrudnia to kontrolę i zwiększa ryzyko podwójnego ujęcia towaru.
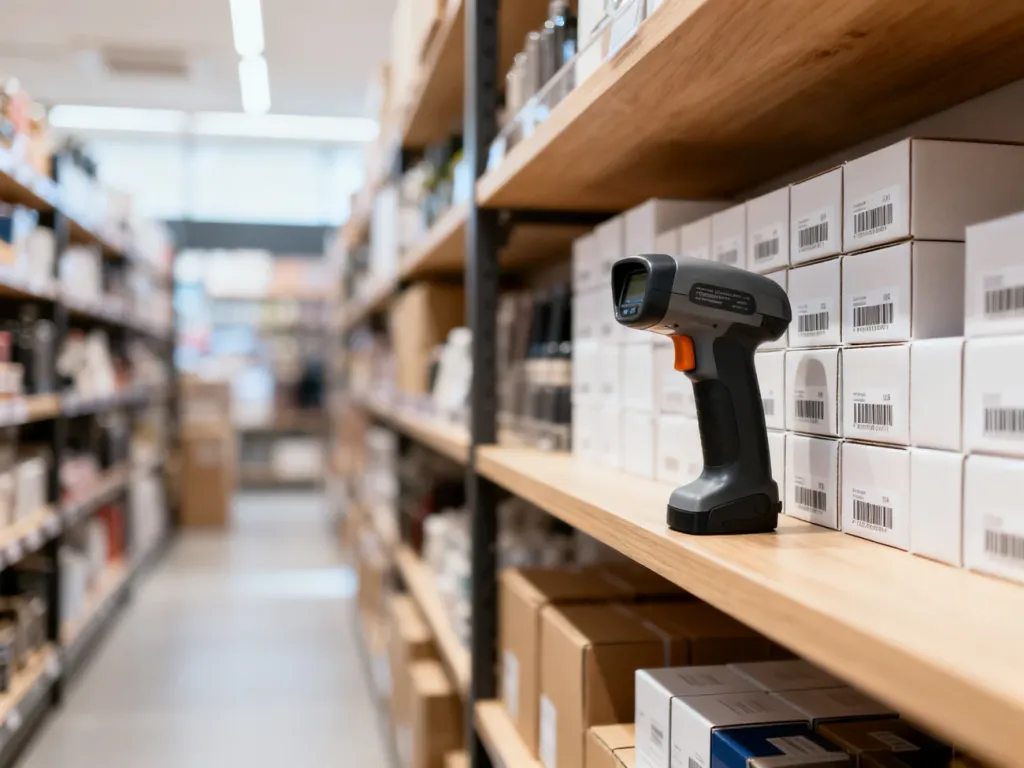
- Policz każdą pozycję – zapisz nazwę, jednostkę miary i ilość. W sklepie odzieżowym każdy wariant rozmiaru i koloru może być odrębną pozycją lub SKU. Przy dużej liczbie produktów pomocne są czytniki kodów kreskowych, kolektory danych albo system magazynowy.
- Oznacz sytuacje szczególne – towary własne znajdujące się w transporcie, komisie, magazynie kontrahenta lub centrum fulfillmentowym nadal mogą podlegać spisowi. Towary obce znajdujące się w sklepie należy wykazać ilościowo z informacją, do kogo należą, ale nie wyceniać ich jako własnych.
- Przeprowadź kontrolę – kontroler powinien sprawdzić wybrane strefy, pozycje o dużych różnicach oraz towary łatwe do pomylenia. Przy istotnym manku trzeba ustalić jego przyczynę przed zamknięciem dokumentacji.
- Zamknij arkusze – wpisz klauzulę „Spis zakończono na pozycji…”, podaj ostatni numer pozycji i sprawdź, czy nie ma pustych, nieponumerowanych lub nieczytelnych stron.
- Zbierz podpisy – dokument podpisują osoby uczestniczące w spisie oraz właściciel lub osoby odpowiedzialne za przedsiębiorstwo. W praktyce nie należy kończyć remanentu bez podpisów co najmniej dwóch osób.
Dokładność jest ważniejsza niż samo tempo. W małym sklepie wystarczy zwykle ręczny arkusz, natomiast przy setkach lub tysiącach pozycji skanowanie kodów może ograniczyć przepisywanie danych i pomyłki. Programy takie jak PC-Market lub systemy WMS mogą wspierać liczenie, ale nie zwalniają przedsiębiorcy z kontroli dokumentów i terminowej wyceny.
Co powinien zawierać arkusz remanentowy?
Dokument powinien być sporządzony starannie i w sposób trwały. Najważniejsze dane można ująć w następującym układzie:
| Lp. | Nazwa towaru | Jednostka miary | Ilość | Cena jednostkowa | Wartość |
|---|---|---|---|---|---|
| 1 | Produkt zgodnie z ewidencją | szt. | liczba faktyczna | zł | ilość × cena |
| 2 | Materiał lub opakowanie | kg, szt. lub inna | liczba faktyczna | zł | ilość × cena |
| 3 | Towar uszkodzony lub odpad | szt. lub inna | liczba faktyczna | wartość ustalona | ilość × cena |
Na arkuszu powinny znaleźć się także: nazwa firmy albo imię i nazwisko właściciela, data sporządzenia spisu, numery stron i pozycji, łączna wartość remanentu oraz podpisy osób uczestniczących w czynnościach. Nie wpisuje się tu zwykłego wyposażenia ani środków trwałych, takich jak meble, kasy fiskalne, komputery czy samochód firmowy. Inwentaryzacja środków trwałych jest odrębnym procesem.
Jak wycenić towary i ująć remanent w KPiR?
Po zakończeniu liczenia trzeba wycenić pozycje. Na wycenę remanentu jest 14 dni od dnia sporządzenia spisu. Towary handlowe oraz materiały wycenia się według ceny zakupu albo ceny nabycia. Cena nabycia może uwzględniać koszty związane z doprowadzeniem towaru do miejsca prowadzenia działalności, na przykład transport. Jeżeli aktualna cena rynkowa jest niższa, może mieć zastosowanie niższa wartość zgodnie z zasadami wyceny.
Wyroby gotowe i produkcję niezakończoną wycenia się według kosztu wytworzenia, a braki i odpady według wartości ustalonej z uwzględnieniem ich rzeczywistej przydatności. Podatnik VAT co do zasady uwzględnia ceny netto, natomiast przy zwolnieniu z VAT stosuje się wartości brutto. W razie wątpliwości dotyczących konkretnej sytuacji warto uzgodnić sposób wyceny z księgowym.
Wartość spisu wpisuje się do KPiR na koniec roku podatkowego. Remanent końcowy jednego roku staje się remanentem początkowym kolejnego roku. Zmiana wartości zapasów między początkiem a końcem roku wpływa na ustalenie dochodu, a w konsekwencji na podatek dochodowy.
Na co uważać?
Najczęstsze problemy to pominięcie towaru znajdującego się poza sklepem, wpisanie wyposażenia do spisu, podwójne policzenie tej samej półki, brak podpisów oraz wycena bez uwzględnienia stanu towaru. Błędny lub nierzetelny remanent może prowadzić do nieprawidłowego ustalenia dochodu, zaległości podatkowej, odsetek i konieczności wyjaśnień podczas kontroli. Niedopełnienie obowiązków może również wiązać się z odpowiedzialnością na gruncie Kodeksu karnego skarbowego, w tym z grzywną.
Najbezpieczniej przeprowadzić spis według stałego schematu: przygotować lokal i dokumenty, policzyć towar strefami, niezależnie zweryfikować wyniki, podpisać arkusze, a następnie terminowo wykonać wycenę i ująć jej wartość w KPiR. Tak zorganizowany remanent ogranicza przestoje w sprzedaży i daje wiarygodny obraz zapasów sklepu.
Artykuł ma charakter informacyjny i nie zastępuje indywidualnej porady księgowej ani podatkowej. W przypadku nietypowych zapasów, dużych różnic inwentaryzacyjnych lub zmiany formy opodatkowania sposób rozliczenia warto skonsultować z księgowym.